
【主题研讨】
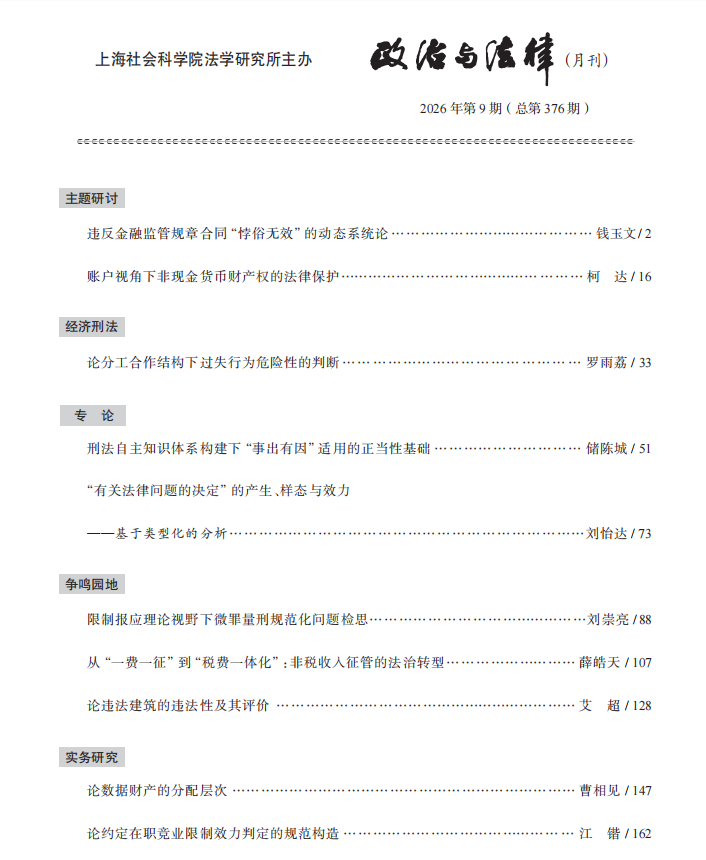
1违反金融监管规章合同“悖俗无效”的动态系统论
作者:钱玉文(江南大学法学院教授、法学博士)
摘要:金融监管规章借助公序良俗条款判定合同效力是金融风险协同治理的现实需要。然而,司法实践中违反金融监管规章之合同的悖俗审查既面临论证科学性不足、说服力不强的缺陷,还存在诱发公序良俗条款的泛化适用倾向。动态系统论借助“弹性规范+动态体系”的柔性构造能够有效克服上述弊端,有利于公序良俗条款的司法适用。可构建违反金融监管规章合同“悖俗无效”的动态评价框架:首先,以不伤害原理、合同自由原理和比例原则构成的内在体系为基础,提取出非私人利益的损害程度、私人利益保护的正当性以及合同无效评价的适配性三个要素;其次,根据各要素的充足程度、要素间的协动关系,将问题转化为公法管制与私法自治在金融领域的利益博弈;最后,明确基础评价和原则性示例,以此为评价基准并结合个案具体情况综合判定合同效力。
关键词:金融监管规章;合同效力判定;动态系统论;公序良俗
2账户视角下非现金货币财产权的法律保护
作者:柯达(华东政法大学经济法学院副教授、法学博士)
摘要:“占有即所有”法则能否适用于以银行存款为代表的非现金货币,应在账户视角下判断。非现金货币作为账户货币,兼具财产持有、身份分类、数据处理功能,其财产权客体是账户内货币价值的不完全控制权限,该权限受制于开户机构对账户的记录或管控行为。非现金货币的财产权是可特定化的复合型债权,其在受款人账户余额发生不可撤销的记录时,产生权利变动的公示效力。在账户视角下,“占有即所有”法则的权利推定有其合理性,但为了兼顾当事人真实意思与社会公共利益,应当对该法则进行以下调整:首先,确立“账户户主识别为主、特殊利益保护为例外”的权属认定规则,以维护账户实名制与清算结算秩序;其次,以符合要求的账户控制权限作为特定化的认定标准,其中支付备付金和数字人民币分别具有法律和技术拟制后的有限特定化效果;最后,根据开户机构履行安全保障义务的程度,将权利人向开户机构主张损害赔偿作为财产权保护的补充方式,从而取代拟制信托、价值返还请求权等现行法之外的新权利路径。
关键词:非现金货币;货币财产权;账户;占有即所有;错误转账
【经济刑法】
3论分工合作结构下过失行为危险性的判断
作者:罗雨荔(宁波大学法学院讲师、法学博士)
摘要:涉分工合作的刑事过失案件中,过失行为认定的困难源于事故结果常由多个相互影响的独立违规行为共同导致,使单个行为的危险性难于判断。原则上讲,他人的违规后行为是其自主决定的结果,无法为前行为人所预期,亦不可视作前行为危险性的判断素材。但是,如果前行为人行为时基于经验事实或规范判断,已然无法期待后行为人以合规行为来控制危险,则应例外地将违规后行为升高的危险也作为前行为危险性的自然延伸,由此肯定前行为的致果危险性。分工合作结构下,分工内容本身会成为前行为人能否期待后行为人控制危险的依据,在相应内容昭示了违规后行为可被预期的情况下,即可经由一体看待的思路将前行为也认定为过失行为。
关键词:实行行为;行为危险性;监督过失;可预期性;行为规范
【专论】
4刑法自主知识体系构建下“事出有因”适用的正当性基础
作者:储陈城(安徽大学法学院教授、法学博士)
摘要:作为我国刑法中常见用语的“事出有因”,由于缺乏系统性的理论解读,其虽然在司法实践中被高频率地适用,但在具体裁判上常常存在分歧。无论是实现出罪的“事出有因”还是改变定性的“事出有因”,抑或影响量刑的“事出有因”,均应具有统一适用的正当性基础和判断规则。然而,不管是客观危险有限说、主观恶性下降说,还是被害人过错存在说、期待可能性适用说,在解释我国刑法中的“事出有因”时,总存在说理上的掣肘,无法提供充分的理论依据。以社会相当性理论作为解构我国刑法中“事出有因”确定行为违法性的有无、不法程度高低的基础,具有统一的解释力。社会相当性中的“通常性”的判断,能够确定“事出有因”行为违法性是否下降;“适当性”的判断最终决定“事出有因”行为违法性是否被排除。在构建刑法自主知识体系的时代背景下,以此,可以实现我国本土司法用语和阶层化犯罪论体系之间的有效兼容,为我国刑法中的“事出有因”塑造规范形象。以“事出有因”的释义为契机,也可以推进中国刑法自主知识体系微观图景的刻画。
关键词:事出有因;违法阻却;社会相当性;刑法自主知识体系
5“有关法律问题的决定”的产生、样态与效力——基于类型化的分析
作者:刘怡达(武汉大学法学院副教授)
摘要:2023年修改后的《立法法》对“有关法律问题的决定”进行规定。可从“是否经由特定的制定程序”和“是否具有法的规范性特征”两个层面,大致确定“有关法律问题的决定”的范围。“有关法律问题的决定”之名表明其与法律有着多种形式的关联:一是替代法律的“有关法律问题的决定”,其在立法条件不成熟、立法时间紧迫、立法内容不健全时,对本应由法律调整的社会关系加以调整;二是细化法律的“有关法律问题的决定”,其将法律中的原则性规定具体化;三是变更法律的“有关法律问题的决定”,其常见于渐进式改革领域,用以实现法律特定内容的具体变更;四是执行法律的“有关法律问题的决定”,其为全国人大及其常委会履行法定职责提供行权载体。前三类决定有着与法律同等的效力层级,第四类决定的效力应低于被执行的法律。
关键词:有关法律问题的决定;替代法律;细化法律;变更法律;执行法律
【争鸣园地】
6限制报应理论视野下微罪量刑规范化问题检思
作者:刘崇亮(上海政法学院警务学院教授、博士生导师)
摘要:作为当代最有影响力的量刑理论,限制报应理论实质上是深化并超越了并合主义的理论,可为我国的量刑规范化改革提供技术原论。以4238份危险驾驶罪判决书和1984份故意伤害罪判决书为样本,设置回归模型并进行实证分析可以发现,微罪与非微罪的量刑起点确定机制并不存在显著差异,因此导致微罪报应刑过度扩张;预防刑情节对责任刑的限制功能在微罪裁量中被严重忽视,与非微罪形成倒挂现象;微罪缓刑裁量机制未能凸显特别预防属性,责任刑与预防刑的混合评价导致微罪缓刑适用率偏低。鉴于此,应以限制报应理论为基础,构建微罪的分层量刑机制,在微罪量刑观念上树立成本效益观与刑罚表达功能观;在技术操作上优化量刑起点确定程式,强化预防刑情节对责任刑的限制作用;建立科学的再犯罪风险评估制度,构建微罪一般缓刑机制。
关键词:限制报应理论;量刑指导意见;微罪分层量刑机制;责任刑与预防刑
7从“一费一征”到“税费一体化”:非税收入征管的法治转型
作者:薛皓天(重庆大学法学院助理研究员、法学博士)
摘要:我国目前在税费统征的征管体制下,还延续着“一费一征”的规范模式,税务部门权责与缴费人权利都面临规范缺位的困境。各地为实现“税费皆重”的政策诉求,创制出非税收入征管保障的一般性、类型化与参照税收的不同规则类型,但也存在地方难以设权、忽视税费差异、数字化扩张导致缴费人权利风险的问题。因此,非税收入征管应以“税费一体化”为法治出路,即在廓清非税收入划转征管范围之前提下,以债为基础提炼税费征管之共性规则,以受益性为标准类型化检视特性规则之体系设定。有鉴于单独立法、借用税收征收管理法、统合于收入法典三类立法模式与特征,应选择在《中华人民共和国税收征收管理法》中规定引致条款以借用税收的程序债法规则,并遵循分类、分地思路在各类非税单行法、各地税费征收管理立法中继续完善特性规则,进而通过明确税务部门责任与健全缴费人权利救济机制,以保障非税收入征管规范的法治实施。
关键词:非税收入;一费一征;税费一体化;税收征收管理法
8论违法建筑的违法性及其评价
作者:艾超(长沙理工大学副教授)
摘要:违法建筑治理的前提是其被依法认定,该认定本质上属于对建筑物违法性的法律评价。实践中通常以是否取得规划许可作为认定违法建筑的标准,但规划许可只能识别建设行为的程序违法,不能当然决定建筑物是否具有实体违法性。单纯以许可状态作为判断依据,难以适应违法建筑成因复杂、利益结构多元的社会现实。违法建筑的违法性评价可区分具有递进关系的三个层次:程序性评价以规划许可为中心,确认建设行为是否违反事前建设管控程序;实体性评价以土地利用、国土空间保护、城乡规划及技术标准等实体性制定法规则为依据,判断建筑物是否违反具有约束力的实体规则;实质性评价则在实体规则不足、形式适用规则难以充分正当化处理结论或者利益冲突复杂时,考察规则背后所要保护的公共利益,并通过利益衡量评判公共利益损害程度及个人利益的法律容纳空间。以上三种评价由程序到实体、由形式到实质加以展开,共同构成违法建筑认定的层次化判断框架。
关键词:违法建筑;违法性;规划许可;制定法规则;利益衡量
【实务研究】
9论数据财产的分配层次
作者:曹相见(吉林大学理论法学研究中心教授、法学院教授)
摘要:数据经济的本质是知识经济,它变革了我们的生产、生活方式,也改变了市场的知识分工,导致了知识垄断和社会不公。数据财产由此从一个单纯的私法归属问题,转变为须兼顾私法初次分配和公法再分配的社会分配问题。在私法的初次分配上,用户所有说和共享模式均有不足,数据财产应当分配给作为数据处理者的企业:由于用户对个人数据生成的贡献不构成劳动,数据在被收集之前也不具有稀缺性,归用户所有不符合规范评价;共享模式既存在用户所有说的局限,也无从确定用户的份额,不具有可操作性;企业的收集、处理行为构成劳动,由其取得数据财产更符合效率,企业的数据财产权也得到了司法的确认。数据财产的初次分配与再分配存在规范联系,二者可在相对所有权的概念下获得统一。数据财产的再分配应通过全民所有、对数据处理者课征与传统税种并行的数据专门税的方式进行。
关键词:数据经济;数据财产;分配层次;所有权;数据税
10论约定在职业限制制度效力判定的规范构造
作者:江锴(上海社会科学院法学研究所副研究员、法学博士)
摘要:对约定在职竞业限制的效力判定,现行法未有明确规定。既有司法裁判与理论探讨多聚焦于在职竞业限制义务的法律属性,未对效力判定的规范构造有深入研究。通过比较在职与离职后竞业限制的差异,可知离职后竞业限制条款的效力判定以商业秘密的财产权面向为考察核心具有合理性,但同样的规范构造并不适用于在职竞业限制条款,《最高人民法院关于审理劳动争议案件适用法律问题的解释(二)》第13条“知悉、接触商业秘密”要件应限缩解释为仅适用于离职后竞业限制条款。在职竞业限制因与劳动关系同步运行,对其效力的判定应更侧重对缔约双方信任关系状况的评估,即应基于劳动者身份进行类型化的规范构造。高级管理人员的在职竞业限制条款是对我国《公司法》规定的法定义务的具体化约定,自委任关系成立时生效;高级技术人员的在职竞业限制条款是对劳动合同附随义务的具体化约定,自劳动关系成立时生效;其他普通劳动者的在职竞业限制则为独立明示约定义务,宜将“未知悉、接触商业秘密”确定为劳动者法定解除权的取得条件而非条款的生效条件。
关键词:在职竞业限制;离职后竞业限制;效力判定;规范构造
 当前位置: